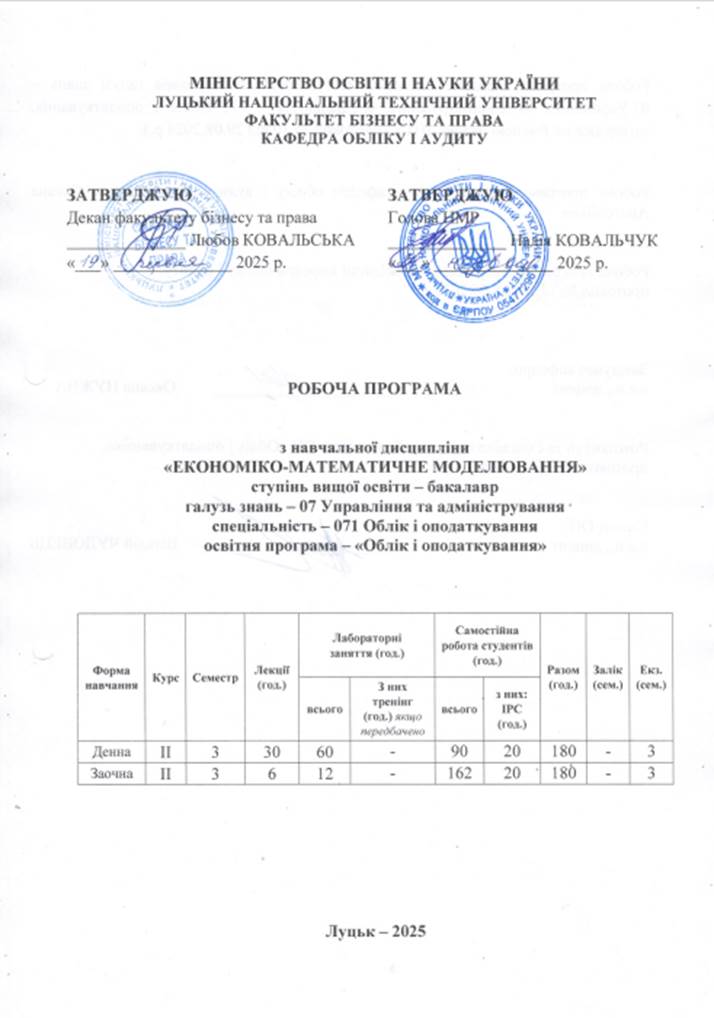
СТРУКТУРА РОБОЧОЇ ПРОГРАМИ НАВЧАЛЬНОЇ ДИСЦИПЛІНИ
«ЕКОНОМІКО-МАТЕМАТИЧНЕ МОДЕЛЮВАННЯ»
1.
Опис дисципліни «Економіко-математичне моделювання»
|
Найменування показників |
Галузь знань, спеціальність, СВО |
Характеристика навчальної дисципліни |
|
|
денна форма навчання |
заочна форма навчання |
||
|
Кількість кредитів – 6 |
Галузь знань 07
Управління та адміністрування |
Статус
дисципліни: обов’язкова Мова навчання: українська |
|
|
Кількість залікових модулів – 5 |
Спеціальність 071 Облік і
оподаткування |
Рік підготовки: 2-й Семестр: 3-й |
|
|
Кількість
змістових модулів – 2 |
Ступінь вищої освіти бакалавр |
Лекції: 30
год. Лабораторні: 60
год. Інші види згідно індивідуального плану НПП: - |
Лекції: 6
год. Лабораторні: 12
год. Інші види згідно індивідуального плану НПП: - |
|
Загальна кількість годин – 180 |
|
Самост. роб.:
90 год., в т.ч.: Індив. робота:
20 год. |
Самост. роб.: 162 год., в т.ч.: Індив. робота:
20 год. |
|
Тижневих годин для денної форми навчання – 12, з них аудиторних – 6 |
|
Вид підсумкового
контролю – екзамен |
|
2. Мета і завдання дисципліни «Економіко-математичне моделювання»
2.1. Мета вивчення дисципліни – формування системи знань з методології та
інструментарію побудови і використання різних типів економіко-математичних
задач.
2.2. Завдання вивчення дисципліни: одержання
систематичних теоретичних знань і практичних навичок розв’язання
економіко-математичних задач; вивчення основних принципів застосування
математичних методів для побудови моделей економічних явищ і процесів; опанування
інструментарію розв’язання економіко-математичних задач; набуття вмінь
формалізувати реальні економічні задачі та розв’язувати їх з використанням
математично-статистичних методів; надання можливості майбутньому фахівцю
оптимізувати економічні процеси.
2.3. Найменування та опис компетентностей,
формування котрих забезпечує вивчення дисципліни
Інтегральна компетентність:
Здатність розв’язувати складні спеціалізовані задачі та практичні
проблеми під час професійної діяльності у сфері обліку, аналізу, контролю,
аудиту та оподаткування або в процесі навчання, що передбачає застосування
теорій та методів економічної науки і характеризується комплексністю й
невизначеністю умов.
Загальні компетентності:
ЗК02. Здатність до абстрактного мислення, аналізу та синтезу.
Спеціальні (фахові) компетентності:
СК02. Використовувати математичний інструментарій для
дослідження соціально-економічних процесів, розв’язання прикладних завдань в
сфері обліку, аналізу, контролю, аудиту, оподаткування.
СК12. Здатність застосовувати спеціалізовані інформаційні
системи, комп’ютерні технології та програми в обліку, контролі, аналізі та
оподаткуванні.
2.4. Передумови для вивчення
дисципліни:
- Економікс;
- Економіка підприємства;
- Інформатика для бухгалтерів.
2.5. Результати навчання
По
завершенню вивчення дисципліни
«Економіко-математичне моделювання» здобувачі вищої освіти повинні:
вміти:
ПР14. Вміти застосовувати економіко-математичні методи в обраній професії.
володіти:
ПР15. Володіти загальнонауковими
та спеціальними методами дослідження соціально-економічних явищ і господарських
процесів на підприємстві.
3. Програма навчальної дисципліни «Економіко-математичне
моделювання»
Змістовий модуль 1. Економетрика
Тема 1. Концептуальні аспекти математичного моделювання економіки.
Поняття про модель. Економіко-математична
модель. Сутність економіко-математичного моделювання та його елементи. Значення економіко-математичних моделей та їх неповнота. Класифікація математичних моделей, які використовуються в економіці. Етапи процесу моделювання.
Література: основна [1; 2; 3; 4], додаткова [7].
Тема 2. Принципи побудови економетричних
моделей. Парна лінійна регресія.
Економетрика як наука.
Мета економетричного дослідження. Поняття
про економетричну модель. Етапи
проведення економетричного аналізу. Поняття про парну лінійну регресію (ПЛР). Побудова та аналіз моделі ПЛР.
Література: основна [1; 2; 3; 4], додаткова [7; 10; 15; 16; 17;
18].
Тема 3. Парна нелінійна регресія.
Поняття про парну нелінійну регресію (ПНЛР). Приклади парних нелінійних регресій та обчислення їх параметрів. Аналіз моделі ПНЛР.
Література: основна [1; 2; 3; 4], додаткова [7; 10; 15; 16;
17].
Тема 4. Лінійні моделі множинної регресії.
Понятя про
множинну лінійну регресію (МЛР). Побудова та аналіз моделі МЛР.
Література: основна [1; 2; 3; 4], додаткова [7; 15; 16; 17;
18].
Тема 5. Виробничі функції.
Поняття про виробничу функцію. Приклади виробничих функцій. Виробнича функція Кобба-Дугласа. Побудова та аналіз моделі виробничої функції Кобба-Дугласа. Основні характеристики виробничої функції Кобба-Дугласа. Геометрична інтерпретація основних
характеристик виробничої функції Кобба-Дугласа.
Література: основна [1; 2; 3], додаткова [7; 11; 12; 15;
16; 17].
Змістовий модуль 2. Оптимізаційні
методи та моделі
Тема 6. Оптимізаційні економіко-математичні моделі.
Формулювання задачі оптимального планування.
Економіко-математична модель задачі оптимального планування. Класифікація задач оптимального планування.
Література: основна [3; 4; 5; 6], додаткова [8; 9].
Тема 7. Задачі лінійного програмування
та методи їх розв’язання. Теорія двоїстості та аналіз лінійних моделей оптимізаційних
задач.
Поняття про
задачу лінійного програмування. Розгорнутий і стислий вигляд задачі лінійного програмування. Канонічна задача лінійного програмування. Перехід до канонічної форми. Графічний метод розв’язання задачі лінійного програмування. Симплексний метод розв’язання задач лінійного програмування. Двоїстість в лінійному програмуванні. Пряма та двоїста задачі
лінійного програмування. Зв’язок між розв’язками прямої та двоїстої задач.
Література: основна [3; 4; 5; 6], додаткова [8; 9].
Тема 8. Цілочислове програмування.
Цілочислові задачі математичного програмування. Постановка
задачі цілочислового лінійного програмування, її інтерпретація та основні
підходи до розв’язування. Метод повного (суцільного) перебору можливих варіантів
рішень). Розв’язування лінійних задач змішаного програмування методом
відтинання площинами (методом Ґоморі).
Комбінаторні методи.
Література: основна [3; 4; 5; 6], додаткова
[7].
Тема 9. Нелінійні оптимізаційні моделі економічних систем.
Задача нелінійного програмування. Геометрична інтерпретація
задачі нелінійного програмування. Лінеаризація нелінійних процесів. Опукле
програмування. Квадратичне програмування.
Література: основна [3; 4; 5; 6], додаткова [7].
Тема 10. Балансові моделі економіки.
Балансовий метод в економіці. Класифікація МГБ (міжгалузевого
балансу). Загальна схема та економіко-математична модель міжгалузевого балансу
виробництва та розподілу продукції. Основні математичні співвідношення моделі МГБ.
Література: основна [3; 5; 6], додаткова [7].
Тема 11. Прийняття рішень в умовах ризику та невизначеності.
Задачі прийняття рішень в умовах ризику та невизначеності. Принципи управління ризиком. Основні поняття теорії гри.
Класифікація ігор. Критерій мінімаксу-максиміну. Статистичні
ігри або ігри з природою (середовищем). Критерії прийняття рішень в умовах
невизначеності.
Література: основна [3; 4; 5; 6], додаткова [7; 13; 14].
4. Структура навчальної дисципліни
|
Кількість годин |
Конт-рольні заходи |
||||||||
|
денна
форма |
заочна
форма |
||||||||
|
усьо-го |
у
тому числі: |
усьо-го |
у
тому числі: |
||||||
|
лек. |
лаб. |
сам.
роб. (в
т.ч.: інд. р.) |
лек. |
лаб. |
сам.
роб. (в
т.ч.: інд. р.) |
||||
|
Змістовий модуль 1. Економетрика |
|||||||||
|
Тема 1. Концептуальні аспекти математичного
моделювання економіки |
9 |
2 |
- |
7(1) |
9 |
0,5 |
- |
8,5(1) |
МО2, або МО4,
або МО7, або МО8 |
|
Тема 2. Принципи побудови економетричних моделей. Парна лінійна
регресія |
20 |
4 |
8 |
8(2) |
20 |
0,5 |
2 |
17,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Тема 3. Парна нелінійна регресія |
18 |
2 |
8 |
8(2) |
18 |
0,5 |
1 |
16,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Тема
4. Лінійні моделі множинної регресії |
21 |
4 |
8 |
9(2) |
21 |
0,5 |
2 |
18,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Тема 5. Виробничі функції |
21 |
4 |
8 |
9(2) |
21 |
0,5 |
1 |
19,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Змістовий модуль 2. Оптимізаційні метод та
моделі |
|||||||||
|
Тема 6. Оптимізаційні
економіко-математичні моделі |
9 |
2 |
- |
7(1) |
9 |
0,5 |
- |
8,5(1) |
МО2, або МО4,
або МО7, або МО8 |
|
Тема 7. Задачі лінійного програмування
та методи їх розв’язання. Теорія двоїстості та аналіз лінійних моделей оптимізаційних
задач |
24 |
4 |
10 |
10(2) |
24 |
1 |
2 |
21(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Тема 8. Цілочислове програмування |
16 |
2 |
6 |
8(2) |
16 |
0,5 |
1 |
14,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Тема 9. Нелінійні оптимізаційні
моделі економічних систем |
10 |
2 |
- |
8(2) |
10 |
0,5 |
- |
9,5(2) |
МО2, або МО4,
або МО7, або МО8 |
|
Тема 10. Балансові моделі економіки |
16 |
2 |
6 |
8(2) |
16 |
0,5 |
2 |
13,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Тема 11. Прийняття рішень в умовах
ризику та невизначеності |
16 |
2 |
6 |
8(2) |
16 |
0,5 |
1 |
14,5(2) |
МО2, або МО4,
або МО7, або МО8; МО9 |
|
Всього |
180 |
30 |
60 |
90(20) |
180 |
6 |
12 |
162(20) |
МО1 |
5. Теми лабораторних занять
Змістовий модуль 1. Економетрика
Лабораторна робота № 1 (8 год.)
Тема. Парна лінійна регресія.
Мета: навчитися будувати модель залежності між двома величинами у вигляді парної
лінійної регресії, перевіряти побудовану модель на адекватність
експериментальним даним, проводити повний аналіз побудованої моделі, знаходити
довірчі інтервали параметрів регресії, а також базових даних і прогнозного значення
показника, досліджувати еластичність показника за фактором.
Завдання: побудувати модель залежності між фактором Х та показником У
у вигляді парної лінійної регресії на основі статистичних даних за 15 періодів.
Побудовану модель проаналізувати і спрогнозувати значення показника на
наступний період.
Література: [1; 2; 3; 4].
Лабораторна робота № 2 (8 год.)
Тема. Парна нелінійна регресія.
Мета: навчитися будувати модель залежності між двома величинами у вигляді парної
нелінійної регресії, перевіряти побудовану модель на адекватність
експериментальним даним, проводити повний аналіз побудованої моделі, знаходити
довірчі інтервали параметрів регресії, а також базових даних і прогнозного
значення показника, досліджувати еластичність показника за фактором.
Завдання: побудувати модель залежності між фактором Х та показником У
у вигляді парної нелінійної регресії на основі статистичних даних за 15
періодів. Побудовану модель проаналізувати і спрогнозувати значення показника на
наступний період.
Література: [1; 2; 3; 4].
Лабораторна робота № 3 (8 год.)
Тема. Множинна лінійна регресія.
Мета: навчитись
будувати модель множинної лінійної регресії, перевіряти її на мультиколінеарність, досліджувати модель на адекватність ескпериментальним даним, знаходити довірчі інтервали
параметрів та розрахункових значень показника, а також прогнозувати за
множинною лінійною регресією.
Завдання: побудувати модель залежності між факторами  ,
 ,
 та показником У на базі 16 результатів спостережень.
Побудовану модель проаналізувати, перевірити на мультиколінеарність, на
адекватність експериментальним даним і спрогнозувати майбутнє значення
показника.
Література: [1; 2; 3; 4].
Лабораторна робота № 4 (8 год.)
Тема. Виробнича функція Кобба-Дугласа.
Мета: навчитись
будувати модель виробничої функції Кобба-Дугласа на
основі статистичних даних, визначати характеристики виробничої функції Кобба-Дугласа та подавати їх геометричну інтерпретацію.
Завдання: побудувати модель залежності між вартістю випущеної продукції і вартістю
основних виробничих фондів та затратами праці за даними по 13 підприємствах
однієї з галузей виробництва. Побудовану модель проаналізувати і спрогнозувати
майбутнє значення показника.
Література: [1; 2; 3].
Змістовий модуль 2. Оптимізаційні
методи та моделі
Лабораторна робота № 5 (4 год.)
Тема.
Оптимізація виробничої програми підприємства графоаналітичним
методом.
Мета: навчитися складати модель задачі лінійного програмування,
будувати область допустимих планів виробництва продукції, за допомогою
ізокванти цільової функції визначати точку, координати якої визначають
оптимальний план, розраховувати значення цільової функції і рівень використання
ресурсів при оптимальному плані виробництва.
Завдання: оптимізувати виробничу програму підприємства
графоаналітичним методом.
Література: [3; 4; 5; 6].
Лабораторна робота № 6 (6 год.)
Тема.
Оптимізація виробничої програми підприємства симплексним
методом.
Мета: навчитися складати модель задачі
лінійного програмування, зводити задачу лінійного програмування до канонічного
вигляду, будувати вихідну симпексну таблицю, користуватись алгоритмом
розв’язання задачі лінійного програмування симплексним методом для відшувкання
оптимального розв’язку, робити висновки про обсяги виробництва і рівень
використання ресурсів на кожній ітерації.
Завдання: оптимізувати виробничу програму підприємства симплексним
методом.
Література: [3; 4; 5; 6].
Лабораторна робота № 7 (6 год.)
Тема.
Цілочислове програмування.
Мета: навчитися складати модель задачі цілочислового програмування.
Засвоїти алгоритм розв’язання задач цілочислового програмування методом
відтинання площинами і методом розгалужень і границь.
Завдання: розв’язати задачі цілочислового програмування методом
відтинання площинами і методом розгалужень і границь.
Література: [3; 4; 5; 6].
Лабораторна робота № 8 (6 год.)
Тема. Балансові моделі економіки. Модель МГБ народного господарства.
Мета: вивчення економічної суті і математичної формалізації задачі планування і
розподілу продукції методами міжгалузевого балансу (МГБ) на рівні народного
господарства України і галузей матеріального виробництва. Ознайомлення з
економіко-математичними моделями МГБ.
Завдання: скласти міжгалузевий баланс народого господарства для трьох
галузей виробництва і споживання. Зробити висновки.
Література: [3; 5; 6].
Лабораторна робота № 9 (6 год.)
Мета: навчитись
застосовувати методи теорії гри
для оцінки економічної ефективності і прийняття рішень про доцільність розробки принципово нової продукції в умовах невизначеності.
Завдання: провести необхідні розрахунки і заповнити таблиці 1-5. Побудувати графік економічного ефекту залежно від лінії
поведінки органу планування.
Вибрати оптимальну поведінку, мінімізуючи ризик Байєса. Зробити
висновки.
Література: [3; 4; 5; 6].
6. Теми для
самостійної роботи
|
№ з/п |
Тематика |
Кількість годин |
|
|
Денна форма |
Заочна форма |
||
|
Змістовий модуль 1. Економетрика |
|||
|
1 |
Концептуальні аспекти математичного моделювання економіки |
7 |
8,5 |
|
2 |
Принципи побудови економетричних моделей. Парна лінійна
регресія |
8 |
17,5 |
|
3 |
Парна нелінійна
регресія |
8 |
16,5 |
|
4 |
Лінійні моделі множинної регресії |
9 |
18,5 |
|
5 |
Виробничі функції |
9 |
19,5 |
|
Змістовий модуль 2. Оптимізаційні
методи та моделі |
|||
|
6 |
Оптимізаційні економіко-математичні моделі |
7 |
8,5 |
|
7 |
Задачі лінійного програмування та методи їх розв’язання.
Теорія двоїстості та аналіз лінійних моделей оптимізаційних задач |
10 |
21 |
|
8 |
Цілочислове програмування |
8 |
14,5 |
|
9 |
Нелінійні оптимізаційні моделі економічних систем |
8 |
9,5 |
|
10 |
Балансові моделі економіки |
8 |
13,5 |
|
11 |
Прийняття рішень в умовах ризику та невизначеності |
8 |
14,5 |
|
Всього |
90 |
162 |
|
7. Комплексне практичне індивідуальне завдання
Виконання КПІЗ є одним
із обов’язкових модулів залікового кредиту з дисципліни «Економіко-математичне
моделювання».
КПІЗ
виконується самостійно кожним здобувачем освіти.
Метою
виконання КПІЗ є розвиток навичок самостійної роботи, систематизація знань,
поглиблене вивчення інформаційних систем, узагальнення класифікаційних ознак,
закріплення теоретичних знань та практичне застосування знань здобувача освіти з
навчального курсу; при його виконанні та оформленні здобувач освіти
використовує комп’ютерну техніку.
При
виконанні КПІЗ здобувачі освіти повинні показати належний рівень оволодіння
навичками побудови і використання різних типів економіко-математичних
задач.
Завдання
КПІЗ з дисципліни «Економіко-математичне моделювання»: теоретичні аспекти
математичного моделювання економіки (реферати, тези, презентації, володіння
категоріальним апаратом) і практичні аспекти математичного моделювання
економіки (побудова моделей для розв’язання різних типів
економіко-математичних задач (на конкретних прикладах)).
КПІЗ
захищається під час семестру у години, виділені для індивідуальної роботи.
КПІЗ
оцінюється за 100-бальною шкалою.
8. Методи навчання та оцінювання
Методи навчання:
МН1
– словесний метод (лекція, дискусія);
МН2
– практичний метод (лабораторні заняття);
МН3
– наочний метод (метод ілюстрацій і метод демонстрацій);
МН4
– робота з навчально-методичною літературою (конспектування, тезування, складання
реферату);
МН5
– відеометод у сполученні з новітніми інформаційними
технологіями та комп’ютерними засобами навчання (дистанційні, мультимедійні);
МН6
– самостійна робота (розв’язання завдань);
МН7
– індивідуальна науково-дослідна робота здобувачів вищої освіти.
Методи оцінювання:
МО1
– екзамен;
МО2
– усне або письмове опитування;
МО4
– тестування;
МО7
– презентації результатів виконаних завдань та досліджень;
МО8
– презентації та виступи на наукових заходах;
МО9
– захист лабораторних робіт.
9. Критерії, форми поточного та підсумкового контролю
Підсумковий бал (за 100-бальною шкалою)
з дисципліни «Економіко-математичне моделювання» визначається як
середньозважена величина, залежно від питомої ваги кожної складової залікового
кредиту:
|
Вид
контролю |
Модульний контроль* |
Поточний контроль* |
Підсумковий
контроль* |
Разом (підсумкова семестрова оцінка) |
||
|
Заліковий модуль |
Заліковий модуль 1 (Модульна контрольна робота 1) |
Заліковий модуль 2 (Модульна контрольна робота 2) |
Заліковий модуль
3 (КПІЗ) |
Заліковий модуль 4 (Поточний контроль) |
Заліковий модуль 5 (Екзамен) |
|
|
Вага,
% |
10% |
10% |
10% |
30% |
40% |
100% |
* види контрольних заходів передбачені
п.6.3. Положення № 710 Про організацію освітнього процесу в Луцькому національному технічному
університеті від 27.01.2022 року
Підсумкова оцінка з навчальної дисципліни (освітнього
компонента) розраховується як середньозважена з оцінок, отриманих за залікові
модулі, включаючи екзаменаційну.
Оцінювання знань здобувачів освіти здійснюється
відповідно до загальних критеріїв паралельно за:
– 4-бальною національною шкалою
(позитивні оцінки – «відмінно», «добре», «задовільно» або «зараховано»,
негативні оцінки – «незадовільно» або «незараховано»);
– 100-бальною накопичувальною шкалою
ЄКТС.
Шкала
оцінювання
|
Бали за шкалою Універ-ситету |
За шкалою ECTS |
За державною (національною) шкалою |
Критерії оцінювання знань |
|
|
Екзамен, курсова робота / проєкт, практика, тренінг |
Залік |
|||
|
90–100 |
А (відмінно) |
відмінно |
зараховано |
здобувач освіти
вільно володіє програмним обсягом матеріалу, виявляє і демонструє особисті
творчі здібності, вміє самостійно здобувати нові знання, демонструє ґрунтовні
знання, вміння та практичні навички; без допомоги викладача знаходить та
опрацьовує необхідну інформацію, використовує набуті знання і вміння для
прийняття рішень у нестандартних ситуаціях, переконливо аргументує відповіді,
використовує методи наукового обґрунтування власних рішень, самостійно
розкриває власні обдарування й нахили |
|
85-89 |
В (дуже добре) |
добре |
зараховано |
здобувач
освіти вільно володіє програмним обсягом матеріалу, застосовує його на
практиці, вільно розв’язує вправи і задачі у стандартних ситуаціях,
самостійно виправляє допущені помилки, кількість яких є незначною,
обґрунтовує та аргументує свою думку |
|
75–84 |
С (добре) |
зараховано |
здобувач
освіти вміє: зіставляти, узагальнювати, систематизувати інформацію під
керівництвом викладача, в цілому, самостійно застосовувати її на практиці; контролювати
власну діяльність; виправляти помилки, серед яких є суттєві; добирати окремі
аргументи для підтвердження своїх думок |
|
|
65–74 |
D (задовільно) |
задовільно |
зараховано |
здобувач
освіти відтворює значну частину теоретичного матеріалу, демонструє знання і
розуміння основних положень з допомогою викладача; поверхнево відтворює і
аналізує навчальний матеріал, виправляє помилки, серед яких є значна
кількість суттєвих |
|
60-64 |
Е (достатньо) |
здобувач освіти
володіє навчальним матеріалом на рівні, вищому за початковий, значну його
частину відтворює на репродуктивному рівні або володіє матеріалом на рівні
окремих фрагментів, що становлять незначну частину навчального матеріалу |
||
|
35–59 |
FX (недостатньо з можливістю повторного складання) |
незадовільно |
не зараховано |
здобувач
освіти володіє матеріалом на рівні окремих фрагментів, що становлять незначну
частину навчального матеріалу |
|
0–34 |
F (незадовільно з обов’язковим повторним курсом) |
здобувач освіти
володіє матеріалом на рівні елементарного розпізнавання і відтворення окремих
фактів, елементів, об’єктів |
||
Поточний контроль
Поточний контроль враховує виконання на
вибір одного завдання за кожною темою за узгодженням викладача і здобувача, а
також захист лабораторної роботи (за тими темами, де вони передбачені).
Виконання завдань на кожною темою оцінюється за 100-бальною шкалою. У випадку,
якщо студент виконує більше одного завдання по темі, до уваги береться середня оцінка
з отриманих за ці завдання.
Форми проведення поточного контролю з
розшифровкою кількості контрольних заходів у розрізі навчальних занять за темами та навчальними
тижнями згідно з графіком освітнього процесу подано у таблиці.
|
Форми проведення
поточного контролю |
Кількість контрольних заходів за темами |
||||||||||
|
Т1 |
Т2 |
Т3 |
Т4 |
Т5 |
Т6 |
Т7 |
Т8 |
Т9 |
Т10 |
Т11 |
|
|
МО2
– усне або письмове опитування або |
1 |
1 |
1 |
1 |
1 |
1 |
1 |
1 |
1 |
1 |
1 |
|
МО4 – тестування (в
тому числі у системі дистанційного навчання Moodle) або |
|||||||||||
|
МО7 – презентації результатів виконаних завдань та досліджень або |
|||||||||||
|
МО8 – презентації та
виступи на наукових
заходах |
|||||||||||
|
МО9 – захист
лабораторних робіт |
- |
1 |
1 |
1 |
1 |
- |
1 |
1 |
- |
1 |
1 |
|
Максимальний бал за
підсумками кожного контрольного заходу |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
Підсумкова оцінка з поточного контролю визначається як середня арифметична
оцінка з усіх навчальних занять та розраховується при оцінюванні після
проведення останнього у семестрі навчального заняття.
Ліквідація заборгованостей щодо
поточних контрольних заходів може здійснюватися впродовж усього періоду
вивчення навчальної дисципліни (освітнього компонента) у семестрі. Здобувачу
освіти, який має незадовільні оцінки чи пропущені навчальні заняття без поважних
на те причин, семестрова середня арифметична оцінка за результатами поточного контролю
виставляється після їх відпрацювання (ліквідації заборгованостей за темою
навчального заняття).
Модульний контроль
Модульний контроль передбачає
проміжне оцінювання якості засвоєння здобувачем освіти теоретичного і
практичного матеріалу.
Кожна модульна контрольна робота
оцінюється за 100-бальною шкалою. Виконання КПІЗ оцінюється за 100-бальною шкалою. Форми проведення
модульного контролю з розшифровкою кількості
контрольних заходів у розрізі видів модульного контролю подано у таблиці:
|
Форми проведення
модульного контролю |
Кількість
контрольних заходів у розрізі видів модульного контролю |
||
|
Модульна
контрольна робота 1 (за
темами змістовного модулю 1) |
Модульна
контрольна робота 2 (за
темами змістовного модулю 2) |
КПІЗ |
|
|
МО2 – усне або письмове опитування
або |
1 |
1 |
- |
|
МО4 – тестування (в тому числі у
системі дистанційного навчання Moodle) або |
|||
|
МО7 – презентації
результатів виконаних завдань та досліджень |
- |
- |
1 |
|
МО8 – презентації та
виступи на наукових
захода |
- |
- |
|
|
Максимальний бал за підсумками кожного контрольного заходу |
100 |
100 |
100 |
На модульний контроль у формі тестування виносяться не менше 20
тестових завдань без групування за рівнями складності, кожне з яких містить 5
варіантів відповідей, з яких тільки одна відповідь є правильною. Кількість
балів, які можна отримати за виконання одного тестового завдання визначається
шляхом ділення максимальної оцінки (100 балів) на кількість тестових завдань.
Перескладання модулів з позитивним оцінюванням не допускається.
Перескладання негативних результатів модульного контролю чи у зв’язку із
неявкою на його складання без поважних на те причин дозволяється до настання
дати проведення наступного модульного контролю.
Підсумковий контроль
Підсумковий контроль проводиться у формі
екзамену в період екзаменаційної сесії згідно сформованого розкладу іспитів.
|
Форми проведення
контролю |
Кількість
контрольних заходів |
|
МО1 – екзамен |
1 |
|
Максимальний бал за підсумками кожного контрольного заходу |
100 |
Результати підсумкового контролю
оцінюються за 100-бальною шкалою і включаються в підсумкову оцінку з навчальної
дисципліни (освітньої компоненти) як окремий заліковий модуль з відповідним
ваговим коефіцієнтом.
10. Інструменти, обладнання та програмне забезпечення,
використання яких передбачає навчальна дисципліна
|
№ з/п |
Найменування |
Номер теми |
|
1. |
Мультимедійний проектор,
комп’ютер, програмне забезпечення Microsoft PowerPoint, Microsoft Office, Internet |
1-11 |
11. Методичне забезпечення
1. Економіко-математичне моделювання [Текст]: конспект
лекцій для здобувачів першого (бакалаврського) рівня освітньої програми
«Облік і оподаткування» галузі знань 07 Управління та адміністрування спеціальності 071 Облік і оподаткування
денної та заочної форм навчання / уклад. О.А. Нужна.
Луцьк: ВІП ЛНТУ, 2024. 72 с. URL: https://lib.lntu.edu.ua/uk/147258369/16344.
2. Економіко-математичне моделювання [Текст]: методичні вказівки для
лабораторних занять для здобувачів першого (бакалаврського) рівня освітньої програми
«Облік і оподаткування» галузі знань 07 Управління та адміністрування спеціальності 071 Облік і оподаткування
денної та заочної форм навчання / уклад. О.А. Нужна.
Луцьк: ВІП ЛНТУ, 2024. 40 с. URL: https://lib.lntu.edu.ua/uk/147258369/16345.
3. Економіко-математичне моделювання [Текст]: методичні
вказівки до виконання самостійної роботи для здобувачів першого (бакалаврського) рівня освітньої програми
«Облік і оподаткування» галузі знань 07 Управління та адміністрування спеціальності 071 Облік і оподаткування
денної та заочної форм навчання / уклад. О.А. Нужна.
Луцьк: ВІП ЛНТУ, 2024. 28 с. URL: https://lib.lntu.edu.ua/uk/147258369/16346.
12. Рекомендована література
Базова
1.
Капустян В.О., Жуковська О.А. Економетрика: підруч.
Київ: Освіта України, 2021. 221 с.
2. Економетрія: навч.-метод.
посіб. / О.В. Кочетков [та
ін.]. Харків: ЛНАУ, 2021. 254 с.
3. Нужна О.А. Економіко-математичне моделювання: електр.
навч. посіб., 2021. Довідка
№ 21-16. Протокол засідання навчально-методичної ради ЛНТУ № 1 від 21 вересня
2021 р. URL: https://elib.lntu.edu.ua/sites/default/files/elib_upload/%D0%9D%D1%83%D0%B6%D0%BD%D0%B0%202/index.html.
4. Пістунов І.М. Економіко-математичне моделювання: навч. посіб. Дніпро: НТУ «ДП»,
2025. 202 с. URL: http://pistunovi.inf.ua/IIiCTYHOB_EMM.pdf.
5. Семененко
О.Г. Оптимізаційні методи та моделі: навч.-метод. посіб. Переяслав: ПХДПУ, 2020. 300 с.
6. Скорук О. В. Оптимізаційні методи і моделі: навч. посіб. Луцьк : ВНУ імені
Лесі Українки, 2023. 273 с. URL: https://evnuir.vnu.edu.ua/handle/123456789/22437.
7. Кузьмін
О.Є., Новаківський І.І. Економіко-математичні методи і моделі у науково-дослідних
роботах: навч. посіб.
/ за заг. ред. д-ра екон.
наук, проф. О.Є. Кузьміна. Львів: Вид-во Львів. політехніки, 2021. 282 с.
8.
Нужна О.А. Моделі
оптимізації у прийнятті управлінських рішень. Сучасні тенденції розвитку фінансових та інноваційно-інвестиційних
процесів в Україні – 2022: матеріали V Міжнар. наук.-практ. конф.:
збірник наукових праць (м. Вінниця, 25 лютого 2022 р.). Вінниця: ВНТУ, 2022.
881 с. С. 538-539. URL: https://conferences.vntu.edu.ua/index.php/fiip/fiip2022/paper/viewFile/14633/12345.
9. Нужна О.А. Оптимізація обсягу товарних запасів підприємств
оптової торгівлі за критерієм максимізації фінансових результатів до
оподаткування. Наукові читання професора
Григорія Герасимовича Кірейцева (до 90-річчя від дня
народження): збірник тез доповідей Всеукраїнської науково-практичної
онлайн- конференції (м. Київ, 22 лютого 2022 р.) / За заг.
ред. Гуцаленко Л.В. Київ: НУБіП України, 2022. 407 с.
С. 284-286. URL: https://lib.lntu.edu.ua/sites/default/files/2022-04/%D0%97%D0%91%D0%86%D0%A0%D0%9D%D0%98%D0%9A%20%D0%A2%D0%95%D0%97%20%D0%94%D0%9E%D0%9F%D0%9E%D0%92%D0%86%D0%94%D0%95%D0%99_22.02.22%20%D1%80%20_.pdf.
10.
Нужна О.А. Моделювання доданої вартості за витратами виробництва на підприємствах в Україні за допомогою часових трендів. Галицький економічний
вісник. 2025. Том 94. № 3. С. 35-41. URL: https://galicianvisnyk.tntu.edu.ua/?art=1441.
11. Нужна О.А. Порівняльний аналіз впливу фактора
праці на обсяг виробництва продукції для підприємств різних видів економічної
діяльності в Україні за допомогою моделі виробничої функції Кобба-Дугласа.
Економічні науки. Сер.: Регіональна
економіка. 2024. Вип. 21(83). 496 с. С. 176-185. http://e-region.lutsk-ntu.com.ua/index.php/ekonomichni_nauky/issue/view/7/10.
12.
Нужна О.А., Тлучкевич Н.В. Дослідження ефективності
затрат праці і капіталу в сільському, лісовому та рибному господарстві України
з використанням виробничих функцій. Економічний
форум. 2022. № 1. С. 109-114. URL: http://e-forum.lntu.edu.ua/index.php/ekonomichnyy_forum/article/view/293/281.
13. Нужна О.А., Тлучкевич Н.В. Писаренко Т.М. Оцінка економічних ризиків
на підприємствах України: управлінський аспект. Економічний форум. 2023. №1. С. 87-93. URL: https://e-forum.com.ua/uk/journals/tom-13-1-2023/otsinka-ekonomichnikh-rizikiv-na-pidpriyemstvakh-ukrayini-upravlinsky-aspekt.
14. Садовська І.Б., Нужна О.А., Нагірська К.Є. Управлінська звітність в системі економічної
безпеки підприємств аграрного сектору. Вісник Львівського торговельно-економічного університету.
Серія.: Економічні науки. 2024. Вип. 78. 122 с. С. 87-95. URL: http://journals-lute.lviv.ua/index.php/visnyk-econom/article/view/1627.
15. Florian
Heiss. Using Python for Introductory
Econometrics. 2nd
Edition. Independently published, 2024. 432 p.
16. Florian Heiss. Using R for Introductory Econometrics. 2nd
Edition. Dimensions, 2020. 378 p.
17. Jeffrey M. Wooldridge. Introductory Econometrics: A Modern Approach. 8th Edition. Cengage Learning, 2025. 848 p.
18. Nuzhna O., Derevianko S., Hurenko T., Sydorenko R., Grudzevych Yu. Accounting, analytical and financial
support for making management decisions of the enterprise. Brazilian Journal of Education, Technology and Society (BRAJETS).
2024. Vol. 17. No. se3. P. 306–316. http://dx.doi.org/10.14571/brajets.v17.nse3.202.
Інформаційні ресурси
19. Головне управління статистики у
Волинській області. URL: http://www.lutsk.ukrstat.gov.ua.
20.
Державна служба статистики України. URL: http://www.ukrstat.gov.ua/.

