ЛАБОРАТОРНА РОБОТА № 8. Балансові моделі економіки. Модель МГБ
(міжгалузевого балансу) народного господарства.
Мета
роботи: Вивчення економічної суті і
математичної формалізації задачі планування і розподілу продукції методами
міжгалузевого балансу (МГБ) на рівні народного господарства України і галузей
матеріального виробництва. Ознайомлення з економіко-математичними моделями МГБ.
Завдання: Скласти міжгалузевий баланс народного
господарства для трьох галузей виробництва і споживання. Зробити висновки.
Хід
роботи.
1. Ознайомитись із теоретичними відомостями про матричні моделі загалом і, зокрема, міжгалузевий баланс
народного господарства.
2. Вибрати варіант з додатка 9, який відповідає
порядковому номеру студента в списку групи:
Вихідні дані до
лабораторної роботи №10
|
Матриця коефіцієнтів прямих матеріальних затрат |
Кінцева
продукція галузей |
Частка заробітної плати в чистій
продукції |
Загальна
рентабельність, % |
Питома
вага ОВФ, % |
||||
|
0,30 |
0,25 |
0,20 |
56 |
0,42 |
18 |
80 |
|
|
|
0,15 |
0,12 |
0,03 |
20 |
0,71 |
14 |
44 |
|
|
|
0,10 |
0,05 |
0,08 |
12 |
0,36 |
22 |
52 |
|
|
3.  Скласти основну систему рівнянь МГБ:
Х1 = 0,30 Х1 + 0,25 Х2
+ 0,20 Х3 + 56,
Х2 = 0,15 Х1 + 0,12 Х2
+ 0,03 Х3 + 20,
(1)
Х3 = 0,10 Х1 + 0,05 Х2 +
0,08 Х3 + 12.
4. Перенести в ліву частину всі складові, які містять невідомі величини:
 0,70 Х1
- 0,25 Х2 - 0,20 Х3 = 56,
-0,15 Х1+ 0,88 Х2 -
0,03 Х3 = 20,
(2)
-0,10 Х1 - 0,05 Х2+ 0,92 Х3
= 12.
5. Розв’язати систему лінійних рінянь (2) методом
оберненої матриці чи методом
Крамера.
6. Сформувати таблицю МГБ для трьох галузей
народного господарства (табл. 1).
Таблиця 1
 Міжгалузевий баланс народного господарства
(загальна схема)
|
Галузі-споживачі |
Сукупний
суспільний продукт |
ВАЛОВА
ПРОДУКЦІЯ |
|||||
|
|
Поточні
виробничі потреби |
Кінцева
продукція |
|||||
|
Галузі-виробники |
1 |
2 |
3 |
||||
|
Сукупний
суспільний продукт |
Поточні
матеріальні затрати |
1 |
X11 |
X12 |
X13 |
Y1 |
Х1 |
|
2 |
X21 |
X22 |
X23 |
Y2 |
Х2 |
||
|
3 |
X31 |
X32 |
X33 |
Y3 |
Х3 |
||
|
Чиста
продукція |
Оплата праці |
V1 |
V2 |
V3 |
V+m |
- |
|
|
Чистий прибуток |
m1 |
m2 |
m3 |
- |
|||
|
ВАЛОВА ПРОДУКЦІЯ |
Х1 |
Х2 |
Х3 |
- |
|
||
7. Заповнити другий квадрант таблиці МГБ даними в
умові задачі значеннями кінцевої продукції галузей: У1 = 56; У2
= 20; У3 = 12.
8. Заповнити останній стовпчик і останній рядок
таблиці МГБ розрахованими значеннями валової продукції галузей: Х1 = 102,20; Х2 = 41,05; Х3 =
26,38.
9. Розрахувати елементи другого квадранта
(проміжну продукцію галузей або міжгалузеві потоки) за формулою:
 ,
(3)
де aij – коефіцієнти прямих
матеріальних затрат, які характеризують витрати продукції і-ої галузі на одиницю продукції j-ої галузі. Ці коефіцієнти утворюють квадратну матрицю а=(аij) розмірності пхп і в задачі відомі.
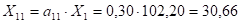 ;
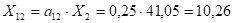 ;
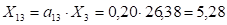 .
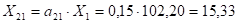 ;
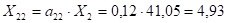 ;
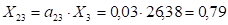 .
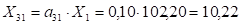 ;
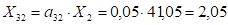 ;
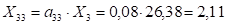 .
10. Розрахувати чисту продукцію галузей за
формулою:
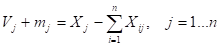 . (4)
V1+m1 = X1 - (X11+X21+X31) = 102,20 - (30,66+15,33+10,22) = 45,99;
V2+m2 = X2 - (X12+X22+X32) = 41,05 - (10,26+4,93+2,05) = 23,81;
V3+m3 = X3 - (X13+X23+X33) = 26,38 - (5,28+0,79+2,11) = 18,20.
11. Знаючи частку заробітної плати в чистій
продукції, визначити заробітну плату для кожної галузі:
V1 = 0,42 ∙ (V1+m1) = 0,42 ∙ 45,99 = 19,32;
V2 = 0,42 ∙ (V2+m2) = 0,71 ∙ 23,81 = 16,91;
V3 = 0,42 ∙ (V3+m3) = 0,36 ∙ 18,20 = 6,55.
12. Визначити чистий прибуток як різницю між чистою
продукцією і заробітною платою:
m1 = (V1+m1) - V1 = 45,99 - 19,32 = 26,67;
m2 = (V2+m2) - V2 = 23,81 - 16,91 = 6,9;
m3 = (V3+m3) - V3 = 18,20 - 6,55 = 11,65.
13. Заповнити третій квадрант таблиці МГБ
знайденими значеннями заробітної плати і чистого прибутку.
14. Розрахувати національний дохід (четвертий
квадрант) як суму елементів третього квадранта:
V+m = (V1+m1) + (V2+m2) + (V3+m3) = 45,99+28,81+18,20 = 88.
15. Розрахувати суму валової продукції всіх галузей
і записати її в праву нижню комірку таблиці МГБ:
 =
 = 102,20 + 41,05 + 26,38 =
169,63.
16. Заповнити всю матрицю МГБ:
 Міжгалузевий баланс народного господарства
|
Галузі-споживачі |
Сукупний
суспільний продукт |
ВАЛОВА
ПРОДУКЦІЯ |
|||||
|
|
Поточні
виробничі потреби |
Кінцева
продукція |
|||||
|
Галузі-виробники |
1 |
2 |
3 |
||||
|
Сукупний
суспільний продукт |
Поточні
матеріальні затрати |
1 |
30,66 |
10,26 |
5,28 |
56 |
102,20 |
|
2 |
15,33 |
4,93 |
0,79 |
20 |
41,05 |
||
|
3 |
10,22 |
2,05 |
2,11 |
12 |
26,38 |
||
|
Чиста
продукція |
Оплата праці |
19,32 |
16,91 |
6,55 |
88 |
- |
|
|
Чистий прибуток |
26,67 |
6,9 |
11,65 |
- |
|||
|
ВАЛОВА ПРОДУКЦІЯ |
102,20 |
41,05 |
26,38 |
- |
169,63 |
||
17. Переконатись, чи виконується рівність чистої і
кінцевої продукції для всіх галузей наодного господарства:
У1 + У2
+ У3 = 56 + 20 + 12 = 88.
18. Визначити, до якої галузі (важкої чи легкої
промисловості) можна віднести три досліджувані галузі народного господарства,
порівнявши для кожної з них чисту і кінцеву продукцію:
Порівняння
чистої і кінцевої продукції галузей
|
Галузь |
Кінцева
продукція (КП) |
Чиста
продукція (ЧП) |
Умова |
Висновок |
|
1 |
56 |
45,99 |
КП>ЧП |
Легка
промисловість |
|
2 |
20 |
23,81 |
КП<ЧП |
Важка
промисловість |
|
3 |
12 |
18,20 |
КП<ЧП |
Важка
промисловість |
Додаток 9
Індивідуальні
завдання для
лабораторної роботи №8
|
№ з/п |
Матриця коефіцієнтів прямих матеріальних затрат |
Кінцева
продукція галузей |
Частка з/п
в чистій продукції |
||||
|
1 |
0,41 |
0,32 |
0,25 |
80 |
0,42 |
||
|
0,18 |
0,20 |
0,10 |
30 |
0,71 |
|||
|
0,15 |
0,11 |
0,13 |
25 |
0,36 |
|||
|
2 |
0,35 |
0,29 |
0,21 |
200 |
0,48 |
||
|
0,20 |
0,16 |
0,12 |
80 |
0,63 |
|||
|
0,12 |
0,08 |
0,15 |
55 |
0,37 |
|||
|
3 |
0,32 |
0,22 |
0,18 |
150 |
0,38 |
||
|
0,14 |
0,20 |
0,08 |
60 |
0,65 |
|||
|
0,10 |
0,08 |
0,12 |
40 |
0,32 |
|||
|
4 |
0,28 |
0,22 |
0,16 |
500 |
0,44 |
||
|
0,14 |
0,16 |
0,06 |
200 |
0,68 |
|||
|
0,12 |
0,07 |
0,10 |
150 |
0,27 |
|||
|
5 |
0,36 |
0,30 |
0,25 |
100 |
0,40 |
||
|
0,17 |
0,15 |
0,07 |
40 |
0,74 |
|||
|
0,13 |
0,09 |
0,11 |
28 |
0,32 |
|||
|
6 |
0,32 |
0,25 |
0,21 |
360 |
0,36 |
||
|
0,20 |
0,15 |
0,10 |
150 |
0,60 |
|||
|
0,17 |
0,11 |
0,14 |
110 |
0,25 |
|||
|
7 |
0,41 |
0,32 |
0,25 |
200 |
0,38 |
||
|
0,18 |
0,20 |
0,10 |
80 |
0,65 |
|||
|
0,15 |
0,11 |
0,13 |
55 |
0,32 |
|||
|
8 |
0,35 |
0,29 |
0,21 |
150 |
0,44 |
||
|
0,20 |
0,16 |
0,12 |
60 |
0,68 |
|||
|
0,12 |
0,08 |
0,15 |
40 |
0,27 |
|||
Продовження додатка 9
|
№ з/п |
Матриця коефіцієнтів прямих матеріальних затрат |
Кінцева
продукція галузей |
Частка з/п
в чистій продукції |
||||
|
9 |
0,32 |
0,22 |
0,18 |
500 |
0,40 |
||
|
0,14 |
0,20 |
0,08 |
200 |
0,74 |
|||
|
0,10 |
0,08 |
0,12 |
150 |
0,32 |
|||
|
10 |
0,28 |
0,22 |
0,16 |
100 |
0,36 |
||
|
0,14 |
0,16 |
0,06 |
40 |
0,60 |
|||
|
0,12 |
0,07 |
0,10 |
28 |
0,25 |
|||
|
11 |
0,36 |
0,30 |
0,25 |
360 |
0,42 |
||
|
0,17 |
0,15 |
0,07 |
150 |
0,71 |
|||
|
0,13 |
0,09 |
0,11 |
110 |
0,36 |
|||
|
12 |
0,32 |
0,25 |
0,21 |
80 |
0,48 |
||
|
0,20 |
0,15 |
0,10 |
30 |
0,63 |
|||
|
0,17 |
0,11 |
0,14 |
25 |
0,37 |
|||
|
13 |
0,41 |
0,32 |
0,25 |
150 |
0,48 |
||
|
0,18 |
0,20 |
0,10 |
60 |
0,63 |
|||
|
0,15 |
0,11 |
0,13 |
40 |
0,37 |
|||
|
14 |
0,35 |
0,29 |
0,21 |
500 |
0,38 |
||
|
0,20 |
0,16 |
0,12 |
200 |
0,65 |
|||
|
0,12 |
0,08 |
0,15 |
150 |
0,32 |
|||
|
15 |
0,32 |
0,22 |
0,18 |
100 |
0,44 |
||
|
0,14 |
0,20 |
0,08 |
40 |
0,68 |
|||
|
0,10 |
0,08 |
0,12 |
28 |
0,27 |
|||
|
16 |
0,28 |
0,22 |
0,16 |
360 |
0,40 |
||
|
0,14 |
0,16 |
0,06 |
150 |
0,74 |
|||
|
0,12 |
0,07 |
0,10 |
110 |
0,32 |
|||
Продовження додатка 9
|
№ з/п |
Матриця коефіцієнтів прямих матеріальних затрат |
Кінцева
продукція галузей |
Частка з/п
в чистій продукції |
||||
|
17 |
0,36 |
0,30 |
0,25 |
80 |
0,36 |
||
|
0,17 |
0,15 |
0,07 |
30 |
0,60 |
|||
|
0,13 |
0,09 |
0,11 |
25 |
0,25 |
|||
|
18 |
0,32 |
0,25 |
0,21 |
200 |
0,42 |
||
|
0,20 |
0,15 |
0,10 |
80 |
0,71 |
|||
|
0,17 |
0,11 |
0,14 |
55 |
0,36 |
|||
|
19 |
0,41 |
0,32 |
0,25 |
120 |
0,21 |
||
|
0,18 |
0,20 |
0,10 |
300 |
0,36 |
|||
|
0,15 |
0,11 |
0,13 |
240 |
0,54 |
|||
|
20 |
0,35 |
0,29 |
0,21 |
260 |
0,16 |
||
|
0,20 |
0,16 |
0,12 |
280 |
0,24 |
|||
|
0,12 |
0,08 |
0,15 |
420 |
0,62 |
|||
|
21 |
0,41 |
0,29 |
0,18 |
300 |
0,74 |
||
|
0,18 |
0,16 |
0,08 |
150 |
0,32 |
|||
|
0,15 |
0,08 |
0,12 |
420 |
0,36 |
|||
|
22 |
0,32 |
0,35 |
0,09 |
130 |
0,60 |
||
|
0,20 |
0,20 |
0,25 |
510 |
0,25 |
|||
|
0,11 |
0,12 |
0,15 |
200 |
0,42 |
|||
|
23 |
0,18 |
0,20 |
0,10 |
140 |
0,71 |
||
|
0,15 |
0,11 |
0,13 |
310 |
0,36 |
|||
|
0,35 |
0,29 |
0,21 |
620 |
0,48 |
|||
|
24 |
0,20 |
0,16 |
0,12 |
80 |
0,63 |
||
|
0,12 |
0,08 |
0,15 |
160 |
0,37 |
|||
|
0,32 |
0,22 |
0,18 |
340 |
0,48 |
|||
Продовження додатка 9
|
№ з/п |
Матриця коефіцієнтів прямих матеріальних затрат |
Кінцева
продукція галузей |
Частка з/п
в чистій продукції |
||||
|
25 |
0,15 |
0,11 |
0,13 |
170 |
0,63 |
||
|
0,35 |
0,29 |
0,21 |
250 |
0,37 |
|||
|
0,20 |
0,16 |
0,12 |
100 |
0,38 |
|||
|
26 |
0,12 |
0,08 |
0,15 |
300 |
0,65 |
||
|
0,32 |
0,22 |
0,18 |
150 |
0,32 |
|||
|
0,14 |
0,20 |
0,08 |
420 |
0,44 |
|||
|
27 |
0,14 |
0,20 |
0,08 |
130 |
0,68 |
||
|
0,10 |
0,08 |
0,12 |
510 |
0,27 |
|||
|
0,28 |
0,22 |
0,16 |
200 |
0,40 |
|||
|
28 |
0,14 |
0,16 |
0,06 |
140 |
0,74 |
||
|
0,12 |
0,07 |
0,10 |
310 |
0,32 |
|||
|
0,36 |
0,30 |
0,25 |
620 |
0,36 |
|||
|
29 |
0,10 |
0,08 |
0,12 |
80 |
0,60 |
||
|
0,28 |
0,22 |
0,16 |
160 |
0,25 |
|||
|
0,14 |
0,16 |
0,06 |
340 |
0,74 |
|||
|
30 |
0,12 |
0,07 |
0,10 |
170 |
0,32 |
||
|
0,36 |
0,30 |
0,25 |
250 |
0,36 |
|||
|
0,17 |
0,15 |
0,07 |
100 |
0,60 |
|||
|
31 |
0,17 |
0,15 |
0,07 |
320 |
0,25 |
||
|
0,13 |
0,09 |
0,11 |
240 |
0,42 |
|||
|
0,32 |
0,25 |
0,21 |
500 |
0,71 |
|||
|
32 |
0,13 |
0,09 |
0,11 |
60 |
0,36 |
||
|
0,32 |
0,25 |
0,21 |
80 |
0,48 |
|||
|
0,20 |
0,15 |
0,10 |
160 |
0,63 |
|||
Продовження додатка 9
|
№ з/п |
Матриця коефіцієнтів прямих матеріальних затрат |
Кінцева
продукція галузей |
Частка з/п
в чистій продукції |
||||
|
33 |
0,20 |
0,15 |
0,10 |
90 |
0,37 |
||
|
0,17 |
0,11 |
0,14 |
180 |
0,48 |
|||
|
0,41 |
0,32 |
0,25 |
270 |
0,63 |
|||
|
34 |
0,41 |
0,32 |
0,25 |
300 |
0,37 |
||
|
0,20 |
0,15 |
0,10 |
160 |
0,38 |
|||
|
0,12 |
0,07 |
0,10 |
250 |
0,65 |
|||
|
35 |
0,18 |
0,16 |
0,08 |
80 |
0,32 |
||
|
0,32 |
0,25 |
0,21 |
160 |
0,44 |
|||
|
0,28 |
0,22 |
0,16 |
340 |
0,68 |
|||
|
36 |
0,25 |
0,41 |
0,32 |
170 |
0,27 |
||
|
0,10 |
0,18 |
0,20 |
250 |
0,40 |
|||
|
0,13 |
0,15 |
0,11 |
100 |
0,74 |
|||
|
37 |
0,21 |
0,35 |
0,29 |
320 |
0,32 |
||
|
0,12 |
0,20 |
0,16 |
240 |
0,36 |
|||
|
0,15 |
0,12 |
0,08 |
500 |
0,60 |
|||
|
38 |
0,18 |
0,32 |
0,22 |
60 |
0,25 |
||
|
0,08 |
0,14 |
0,20 |
80 |
0,37 |
|||
|
0,12 |
0,10 |
0,08 |
160 |
0,48 |
|||
|
39 |
0,16 |
0,28 |
0,22 |
90 |
0,63 |
||
|
0,06 |
0,14 |
0,16 |
180 |
0,37 |
|||
|
0,10 |
0,12 |
0,07 |
270 |
0,38 |
|||
|
40 |
0,25 |
0,36 |
0,30 |
300 |
0,65 |
||
|
0,07 |
0,17 |
0,15 |
160 |
0,32 |
|||
|
0,11 |
0,13 |
0,09 |
250 |
0,44 |
|||

