ТЕМА 11. ТЕОРІЯ ПРИЙНЯТТЯ РІШЕНЬ В УМОВАХ НЕВИЗНАЧЕНОСТІ (ТЕОРІЯ
ГРИ).
1. Задачі прийняття рішень в умовах ризику і невизначеності.
2. Принципи управління ризиком.
3. Основні поняття теорії гри.
4. Класифікація ігор.
5. Критерій мінімаксу-максиміну.
6. Статистичні ігри або ігри з природою
(середовищем).
7. Критерії прийняття рішень в умовах невизначеності.
1. Задачі прийняття рішень в умовах невизначеності.
Рішення
приймаються в різних обставинах по відношенню до ризику, які можна класифікувати
як умови певності, ризику і невизначеності.
Рішення
приймаються в умовах певності, якщо відносно кожної альтернативи відомо, що
вона неодмінно приведе до деякого конкретного результату.
Рішення
приймаються в умовах ризику, якщо результати не є певними, але відома
ймовірність кожного результату.
Рішення
приймаються в умовах невизначеності,
коли неможливо оцінити
ймовірність потенційних результатів.
Отже, ризик – це оцінена будь-яким способом
ймовірність, а невизначеність – це те,
що не піддається оцінці.
2. Принципи
управління ризиком.
Обираючи стратегію і тактику
управління ризиком, притаманним певній діяльності, суб’єкт прийняття рішення
повинен керуватись такими міркуваннями:
- недоцільно ризикувати більшим заради
меншого;
- недоцільно ризикувати більше, ніж це
дозволяють власні кошти (капітал тощо);
- необхідно заздалегідь піклуватися про
можливі (ймовірні) наслідки ризику.
Є чотири основні принципи, яких необхідно
дотримуватись при виборі тієї чи іншої стратегії менеджменту в конкретній
ситуації:
- передавати ризик третій стороні
(страхуйте) в тих ситуаціях, коли можливі збитки внаслідок несприятливих подій
значимі, а ймовірність їх настання низька;
- уникати ризику в ситуаціях, коли збитки
внаслідок несприятливих подій значимі, а ймовірність їх настання висока;
- контролювати ризик в тих ситуаціях, коли
величина збитків внаслідок настання несприятливих подій незначна, а ймовірність
настання висока;
- ризикувати в тих випадках, коли збитки
внаслідок настання несприятливих подій незначні і низькою є ймовірність їх
настання.
Схематично
зазначені принципи подано в таблиці 11.1.
Таблиця 11.1
Вибір стратегії
ризик-менеджменту для конкретної ситуації
|
Збитки |
Ймовірність |
|
|
Висока |
Низька |
|
|
Значні |
уникати |
страхувати |
|
Незначні |
контролювати |
ризикувати |
3. Основні поняття теорії гри.
Задачі теорії ігор належать до задач
прийняття рішень за умов невизначеності та ризику.
Теорія
ігор — це математичний апарат, що розглядає
конфліктні ситуації, а також ситуації спільних дій кількох учасників.
Завдання теорії ігор полягає у розробці рекомендацій щодо раціональної
поведінки учасників гри.
Реальні конфліктні ситуації досить складні і обтяжені великою
кількістю несуттєвих чинників, що ускладнює їх аналіз, тому на практиці будують
спрощені моделі конфліктних ситуацій, які називають іграми.
Характерними рисами математичної
моделі ігрової ситуації є наявність, по-перше, кількох учасників, яких
називають гравцями, по-друге, опису
можливих дій кожної із сторін, що називаються стратегіями, по-третє, визначених результатів дій для кожного гравця, що подаються функціями виграшу. Завданням кожного гравця є знаходження оптимальної стратегії, яка за умови
багаторазового повторення гри забезпечує даному гравцю максимально можливий
середній виграш.
Існує дуже багато
різних ігор. Прикладом «гри» в буквальному розумінні цього слова, передусім, є
спортивна, гра в карти, шахи тощо. Від реальної конфліктної ситуації гра
відрізняється не лише спрощеною формою, а також наявністю певних правил, за
якими мають діяти її учасники. Дослідження таких формалізованих ігор звичайно
не може дати чітких рекомендацій для реальних умов, проте є найзручнішим
об’єктом для вивчення конфліктних ситуацій і оцінки можливих рішень з різних
поглядів. Розраховані на основі ігрових моделей оптимальні плани не визначають
єдино правильне рішення за складних реальних умов, проте є математично
обґрунтованою підставою для прийняття таких рішень.
4. Класифікація ігор.
Класифікація ігор проводиться
відповідно до вибраного критерію. Ігри можуть розрізнятися залежно від
кількості гравців, кількості стратегій, властивостей функцій виграшу,
можливостей взаємодії між гравцями.
Якщо в грі беруть участь два
гравці, така гра називається парною
(грою двох осіб). Часто у грі беруть участь багато сторін, тоді гра є множинною.
Залежно від кількості стратегій розрізняють скінченні та
нескінченні ігри. Якщо
кожен гравець має скінченну кількість стратегій, то гра — скінченна, в іншому разі — нескінченна.
Якщо виграш одного гравця дорівнює програшу
іншого, то маємо гру з нульовою сумою.
Такі ігри характеризуються протилежними інтересами сторін, тобто ситуацією
конфлікту. Інші ігри — з ненульовою сумою,
виникають як за умов конфліктної поведінки гравців, так і за їх узгоджених дій.
За можливості поєднання інтересів гравців
та домовленості між ними про вибір стратегій можна казати про кооперативну гру, коли ж гравці не мають
можливості чи не бажають координувати свої дії, то гра називається некооперативною.
Найчастіше розглядається гра з
двома гравцями, в якій виграш однієї сторони дорівнює програшу іншої, а сума
виграшів обох сторін дорівнює нулю, що в теорії ігор називають грою двох осіб з нульовою сумою. Подібна
ситуація є типовою у практичній діяльності менеджерів, маркетологів,
спеціалістів рекламних служб, які щоденно приймають рішення за умов гострої
конкуренції, неповноти інформації тощо. Основною метою розв’язування задач
цього класу є розробка рекомендацій щодо вибору оптимальних стратегій
конфліктуючих сторін на основі застосування методичних підходів теорії ігор.
5. Критерій
мінімаксу-максиміну.
Отже, нехай
маємо двох гравців А і В (гра двох осіб з нульовою сумою). Кожен гравець
вибирає одну із можливих стратегій. Позначимо стратегії гравця А через
 стратегії гравця В
через

 .
Результати (плата) за всіма
можливими варіантами гри задаються спеціальними функціями, які залежать від
стратегій гравців, як правило, у вигляді платіжної матриці.
Нехай 
 – виграш
гравця А;

 — виграш гравця В.
Оскільки гра з нульовою сумою, то 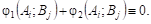
Тоді якщо 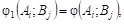 то
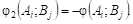
Отже, мета гравця А –
максимізувати величину  , а гравця В – мінімізувати її. Нехай
 тоді маємо матрицю А:
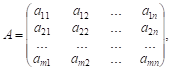 (11.1)
де рядки відповідають стратегіям Аі, а стовпчики – стратегіям Bj.
Матриця А називається платіжною, а також матрицею
гри. Елемент цієї матриці aij
– це виграш
гравця А, якщо він вибрав стратегію Ai,
а гравець В – стратегію Bj.
Із багатьох критеріїв, які
пропонуються теорією ігор для вибору раціональних варіантів рішень,
найпоширенішим є песимістичний критерій мінімаксу-максиміну. Розглянемо суть
цього критерію.
Нехай гравець А вибрав стратегію Ai, тоді у найгіршому разі він отримає виграш, що дорівнює min aij, тобто навіть тоді, якщо гравець
В і знав би стратегію гравця А. Передбачаючи таку можливість, гравець А має
вибрати таку стратегію, щоб максимізувати свій мінімальний виграш, тобто:
 (11.2)
Така стратегія гравця А
позначається  і має назву максимінної, а величина гарантованого
виграшу цього гравця називається нижньою
ціною гри.
Гравець В, який програє суми у розмірі елементів платіжної
матриці, навпаки має вибрати стратегію, що мінімізує його максимально можливий
програш за всіма варіантами дій гравця А. Стратегія
гравця В позначається через  і називається мінімаксною, а величина його програшу — верхньою ціною гри, тобто:
 (11.3)
Оптимальний розв’язок цієї задачі досягається тоді, коли жодній
стороні невигідно змінювати вибрану стратегію, оскільки її суперник може у
відповідь вибрати іншу стратегію, яка забезпечить йому кращий результат.
Гра називається цілком визначеною, якщо виконується умова:
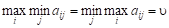 ,
(11.4)
тобто  (11.5)
В такому разі виграш гравця А (програш
гравця В) називається значенням гри і
дорівнює елементу матриці  . Цілком визначені ігри називаються іграми з сідловою точкою, а елемент платіжної матриці, значення
якого дорівнює виграшу гравця А (програшу гравця В) і є сідловою точкою.
В цій ситуації оптимальним рішенням гри для
обох сторін є вибір лише однієї з можливих так званих чистих стратегій – максимінної
для гравця А та мінімаксної для гравця В. Тобто якщо один із гравців
притримується оптимальної стратегії, то для другого відхилення від його
оптимальної стратегії не може бути вигідним.
Мінімаксна та максимінна стратегії мають
назву песимістичних. Вибір
оптимальної стратегії для кожного з гравців ґрунтується на припущенні, що він
буде діяти за найгірших для нього умов. Зрозуміло, що в даному разі вибір такої
стратегії може не влаштовувати учасників гри. Можливість такого розвитку подій
виникає тому, що мінімаксна та максимінна стратегії в даному разі не є стійкими. Тобто обставини, за яких обидва гравці використовують мінімаксну
та максимінну стратегії, невигідні гравцям у тому разі, коли один з них змінює
свою оптимальну стратегію.
Однак така нестійкість властива не всім
іграм із сідловою точкою. В деяких випадках сідловій точці відповідають стійкі
максимінна та мінімаксна стратегії. В такому разі відхилення від оптимальної
стратегії одним з гравців спричиняє таку зміну виграшу, яка є невигідною для
цього гравця, оскільки стан або не змінюється, або погіршується.
Отже, в загальному випадку не можна
стверджувати, що гра з сідловою точкою визначає стійкі оптимальні стратегії.
6. Статистичні
ігри або ігри з природою (середовищем).
У теорії стратегічних ігор передбачалося,
що в них беруть участь два гравці, інтереси яких протилежні. Тому дії гравців
спрямовані на збільшення виграшу одного гравця і зменшення програшу другого.
Однак у багатьох задачах, що прирівнюються
до ігрових, невизначеність викликана відсутністю інформації про умови, у яких
відбувається дія. Ці умови залежать не від свідомих дій одного гравця, а від
об’єктивної дійсності, що прийнято називати природою. Такі ігри називають статистичними.
Статистичні ігри (моделі) – це гра двох осіб – людини і природи – з використанням людиною додаткової
статистичної інформації про стани природи.
Прийняття рішення в умовах невизначеності
ґрунтується на відсутності інформації у людини, що приймає рішення, щодо
ймовірностей настання різних варіантів настання подій. В даному випадку
застосування традиційних підходів є недоречним, оскільки відсутність даних про
ймовірність настання альтернативних варіантів розвитку подій не дає змогу
сформувати об’єктивного висновку щодо вибору однієї з альтернатив.
В таких завданнях вибір рішення залежить
від стану об’єктивної дійсності, так званої «природи», а математичні моделі
називаються «ігри з природою».
Гра, в якій усвідомлено діє лише один з
гравців, називається грою з природою.
«Природа» – це
узагальнене поняття противника, який не має власних цілей в даному конфлікті,
хоча таку ситуацію конфліктом можна назвати лише умовно.
Природа може приймати одне зі своїх
можливих станів і не має на меті одержання виграшу. Гра з природою
представляється у вигляді платіжної матриці (матриці рішень).
Матриця рішень (функція рішень) – це таблиця, де традиційно зазначаються всі можливі
альтернативи розвитку подій (рядки) та можливі результати їх настання (стовпці,
рядки).
7. Критерії прийняття рішень в умовах невизначеності.
Для вибору альтернатив розвитку доцільно
використовувати критерії прийняття рішень, які допомагають приймати рішення в
умовах невизначеності.
Критерій прийняття рішення – це функція, яка виражає переваги людини,
яка приймає рішення, щодо вибору конкретного рішення з сукупності існуючих
альтернатив, а також дозволяє сформувати механізм вибору найбільш прийнятного
та оптимального варіанта рішення.
До основних критеріїв, які використовуються
при прийнятті рішення в умовах невизначеності, відносять наступні:
− критерій Вальда (критерій песимізму, критерій найбільшої обережності, «максимінний» і «мінімаксний» критерії);
− критерій домінуючого результату
(«максимаксний» критерій);
− критерій Севіджа (критерій
мінімального жалю або критерій втрат від «мінімаксу»);
− критерій Лапласа;
− критерій
Гурвіца («альфа-критерій» або критерій «оптимізму песимізму»).
Найкращий результат має забезпечувати найбільший виграш /
найменший програш. Якщо розглядати виграш (дохід, прибуток), то його слід
максимізувати. Якщо розглядати програш (витрати, збиток), то його слід
мінімізувати.
Критерій Вальда (критерій песимізму, критерій
найбільшої обережності, «максимінний» і «мінімаксний» критерії) – базується на принципі вибору такої стратегії,
яка забезпечує найкращий з найгірших результатів:
-
для виграшу (вигода, доходи) – найбільшого з найменших (максимін);
-
для програшу (збиток, витрати) – найменшого з найбільших (мінімакс).
Даний критерій простий і чіткий, але
консервативний у тому розумінні, що орієнтує того, хто приймає рішення, на
вкрай обережну лінію поведінки.
Застосування даного критерію доцільне за
наступних умов:
− по-перше,
якщо існує висока ймовірність прояву зовнішніх шоків (наприклад, нестабільна
економіко-політична ситуація в країні, можливість появи нормативно-правових
обмежень щодо даної діяльності тощо), які можуть напряму вплинути на погіршення
результату розвитку подій;
− по-друге,
якщо рішення можна прийняти лише один раз і людина, яка приймає рішення, не має
зацікавленості в отриманні великого виграшу;
− по-третє, якщо необхідно виключити один із ризиків,
тобто застрахувати себе від неочікуваних програшів і забезпечити успіх за
будь-яких умов.
Критерій домінуючого результату (критерій оптимізму, правило максимаксу) – базується на принципі вибору такої стратегії, яка забезпечує
найкращий з найкращих результатів:
-
для виграшу (вигода, доходи) – найбільшого з найбільших (максимакс) – максимізується максимальний виграш;
-
для програшу (збиток) – найменшого з найменших (мінімін) – мінімізується
мінімальний програш.
Критерій Севіджа (критерій оптимізму, найбільшої
обережності, критерій найменших втрат, правило мінімаксу) – на відміну від
максиміну мінімакс спрямований на
мінімізацію не стільки втрат, скільки недоотримого прибутку.
Використовується тоді, коли необхідно обрати стратегію захисту
об’єкта від занадто великих втрат. Його застосування доцільне лише за умови
достатньої фінансової стабільності підприємства, коли є впевненість, що
випадковий збиток не приведе до повного краху.
Розрахунок мінімаксу складається з 4 етапів:
1.Шукають максимальне значення в кожному стовпчику.
2.Шукають різницю між знайденим максимальним значенням і кожним
значенням у стовпчику (отримують матрицю відхилень, елементи якої - недоотриманий
прибуток від невдало прийнятих рішень, допущених через помилку оцінку можливої
реакції ринку (середовища)).
3.В кожному рядку матриці відхилень шукають максимальне значення
– найгірший варіант, тобто найбільший недоотриманий прибуток.
4.З отриманих значень на попередньому кроці вибираємо мінімальне
– найкращий з найгірших варіантів.
Критерій Лапласа –
характеризується невідомим розподілом ймовірностей на множині станів середовища
та базується на принципі
«недостатнього обґрунтування», який означає: коли немає даних для того, щоб вважати один із
станів середовища більш ймовірним, то ймовірності станів середовища слід вважати рівними.
Критерій Гурвіца
(«альфа-критерій» або критерій «оптимізму песимізму») – встановлює баланс між випадками крайнього
оптимізму та крайнього песимізму за допомогою коефіцієнта оптимізму α. Цей коефіцієнт набуває значення від 0 до 1 і показує ступінь
схильності особи, яка приймає рішення, до оптимізму чи песимізму. Якщо α
= 1, це свідчить про крайній оптимізм, якщо α = 0, це свідчить
про крайній песимізм.

